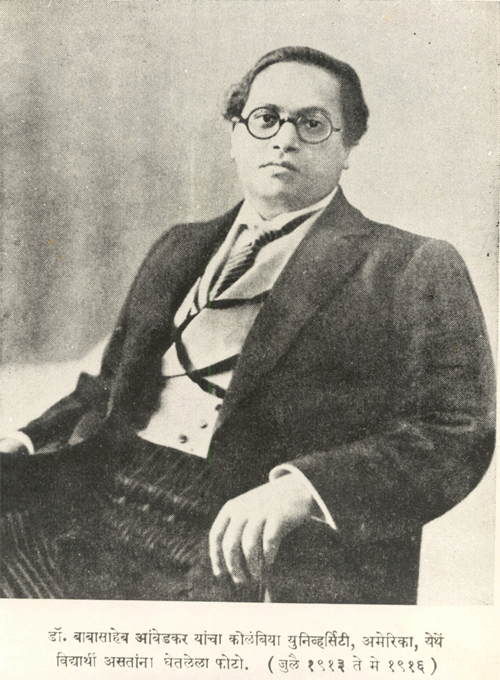

डॉ. बाबासाहेब आंबेडकर: लेखन और भाषण (BAWS), खंड 2, भाग I — Dr. Ambedkar in the Bombay Legislature, क्रमांक 4: ON BUDGET: 4। तारीख 21 फ़रवरी 1939। मूल संकलन के मुद्रित पृष्ठ 21–34। प्राथमिक अभिलेख: Bombay Legislative Assembly Debates, Vol. 5, Part I, pp. 903–916.
चर्चा इस बात पर होनी चाहिए कि सरकार समाज को बेहतर जीवन देने के लिए कर लगा रही है या एक घोषित नीति से खोई आय की भरपाई करने के लिए गरीब और शहरी उपभोक्ताओं पर नया बोझ डाल रही है। 21 फ़रवरी 1939 को बंबई विधान सभा में डॉ. आंबेडकर ने बिजली, संपत्ति, स्टांप एवं बिक्री कर, शराबबंदी, प्राथमिक शिक्षा, पेयजल तथा औद्योगीकरण को एक साझा वित्तीय न्याय की कसौटी पर परखा। यह मूल भाषण के तर्कों के क्रम में विस्तृत सरल हिंदी अध्ययन है; शब्दशः संपूर्ण अनुवाद नहीं।
वित्त विधेयक के छह प्रस्ताव
| कर | योजना |
|---|---|
| 1932 के अतिरिक्त स्टांप/न्यायालय शुल्क | एक और वर्ष लागू |
| बिजली शुल्क | घर-परिवार की कम खपत पर भी प्रभाव |
| शहरी अचल संपत्ति हस्तांतरण स्टांप | शहरों में बढ़ी हुई दर |
| पट्टे (lease) का कर | अचल संपत्ति के पट्टे पर नया कर |
| वार्षिक भवन किराया मूल्य | बंबई, बंबई उपनगर, अहमदाबाद में 10% |
| बिक्री कर | मोटर स्पिरिट/स्नेहक, तैयार कपड़ा, रेशमी धागा; अधिकतम 6¼% |
मूल भाषण के क्रम में 32 विस्तृत हिंदी व्याख्याएँ
1. काँग्रेस सरकार का तीसरा बजट: अब बहाने नहीं चल सकते
21 फ़रवरी 1939 को बंबई विधान सभा में बोलते हुए आंबेडकर ने कहा कि वित्त मंत्री के पहले बजट को पूर्ववर्ती अंतरिम मंत्रालय ने तैयार किया था और दूसरे बजट की तैयारी में समय कम था। लेकिन तीसरा बजट सरकार ने पर्याप्त समय लेकर बनाया है। इसलिए उसकी नीतिगत आलोचना भी अधिक कठोर होनी चाहिए। यह भाषण केवल किसी कर की दर के विरुद्ध नहीं, पूरे बजट के लक्ष्यों की परीक्षा है।
2. आय और व्यय पर अलग-अलग आलोचना
आंबेडकर ने बजट के राजस्व पक्ष को लापरवाह और व्यय पक्ष को उद्देश्यहीन बताया। उनका कहना था कि कर किसके ऊपर लगाया जाता है, उसका आर्थिक और सामाजिक असर क्या होगा, और उससे प्राप्त राजस्व किन कामों पर खर्च होगा—इन तीनों बातों को एक साथ देखना चाहिए। विस्तृत कानूनी बहस वित्त विधेयक के समय संभव थी, जबकि इस भाषण में उन्होंने व्यापक नीति पर आपत्ति दर्ज की।
3. वित्त विधेयक के छह कर प्रस्ताव
पहला, 1932 के बंबई वित्त अधिनियम के अतिरिक्त स्टांप शुल्क और न्यायालय शुल्क एक और वर्ष बढ़ाना; दूसरा, बिजली खपत पर शुल्क बढ़ाना; तीसरा, शहरी क्षेत्रों में अचल संपत्ति के हस्तांतरण पर स्टांप शुल्क बढ़ाना; चौथा, अचल संपत्ति के पट्टों पर कर; पाँचवाँ, बंबई, बंबई उपनगर और अहमदाबाद में भवनों की वार्षिक किराया-योग्य कीमत पर 10% कर; और छठा, मोटर ईंधन/स्नेहक, तैयार कपड़े और रेशमी धागे पर अधिकतम 6¼% बिक्री कर।
4. स्टांप शुल्क पर काँग्रेस के पहले और बाद के रुख
आंबेडकर बताते हैं कि सत्ता में आने से पहले काँग्रेस विधायक बार-बार अतिरिक्त न्यायालय शुल्क और स्टांप शुल्क का विरोध करते थे। अब उन्हीं शुल्कों को बढ़ाते रहना उनके घोषित सिद्धांतों से विचलन है। वे न्यायपालिका और कार्यपालिका को अलग करने के पुराने प्रश्न पर भी ऐसा ही रुख बदलने की ओर संकेत करते हैं। लेखक की आलोचना उस समय की सरकार की राजनीतिक संगति पर है।
5. बिजली सस्ती होनी चाहिए—स्वास्थ्य का तर्क
बिजली पर बढ़े कर का आंबेडकर सैद्धांतिक विरोध करते हैं। उनका कारण है कि सस्ती बिजली लोगों को धुआँ पैदा करने वाले मिट्टी तेल के प्रकाश से दूर कर सकती है, जिससे घरेलू स्वास्थ्य बेहतर होगा। इसलिए बिजली को विलासिता नहीं, अधिक से अधिक घरों में पहुँचने वाली उपयोगी सुविधा के रूप में देखना चाहिए।
6. 12 यूनिट से कम बिजली लेने वाले परिवारों पर कर
आंबेडकर के अनुसार पहले 12 यूनिट से कम खपत वाले उपभोक्ता शुल्क से मुक्त थे, लेकिन नई योजना में उन पर भी कर लगाया गया। इससे अधिक खपत करने वालों पर शुल्क 9 पाई से 15 पाई तक किया जा रहा था। उन्होंने सवाल उठाया कि सिनेमा और रंगमंच की बिजली पर अतिरिक्त कर नहीं बढ़ाया गया, जबकि साधारण गृहस्थ पर बोझ बढ़ रहा था।
7. मनोरंजन के मुकाबले घरेलू जरूरतों को कर में राहत
उनकी दलील थी कि यदि सरकार अतिरिक्त आय चाहती है तो सिनेमा और रंगमंच जैसी मनोरंजन संस्थाओं पर पहले विचार करे। वे मानते थे कि इन स्थानों का खर्च टिकट कीमत में भी समाहित हो सकता है। यह 1939 की कर-नीति पर उनका प्रस्ताव है; इसे किसी आज के बिजली उपभोक्ता वर्ग पर लागू नीति का विवरण न समझें।
8. शहरी संपत्ति के हस्तांतरण पर शुल्क वृद्धि
बंबई में स्टांप शुल्क 3½% से 4%, पूना एवं अहमदाबाद में 2¼% से 3%, कुछ अधिसूचित शहरों में 1½% से 3%, तथा अन्य नगरों में 1½% से 2% करने के प्रस्तावों पर आंबेडकर ने सवाल किया कि शहरों में भूमि-बिक्री को अतिरिक्त कर के योग्य मानने का औचित्य क्या है। मूल पाठ में इन वृद्धियों के सापेक्ष प्रतिशत पर कुछ गणितीय असंगतियाँ दिखती हैं; इसलिए यहाँ मूल दरें रखी गई हैं, उन्हें यांत्रिक रूप से सही प्रतिशत-वृद्धि नहीं बताया गया।
9. 10% संपत्ति कर और नगरपालिका की वित्तीय स्वायत्तता
बंबई और अहमदाबाद की संपत्तियों के वार्षिक किराया मूल्य पर प्रस्तावित 10% कर के बारे में आंबेडकर कहते हैं कि संपत्ति कर पर नगरपालिकाएँ निर्भर हैं। प्रांतीय सरकार उसी क्षेत्र में नया कर लगाएगी तो स्थानीय स्वशासन के आय-स्रोतों और स्वतंत्र निर्णय-क्षमता पर असर पड़ेगा। जमनादास मेहता की इसी आपत्ति का उन्होंने समर्थन किया।
10. किरायेदारों का आंदोलन और भवन मालिकों की स्थिति
उनके अनुसार बंबई में किरायेदार पहले ही अधिक किराए के विरुद्ध आवाज़ उठा रहे थे। ऐसे में प्रांतीय सरकार भवनों के किराये से नई आय लेने लगे तो किराए घटाने की संभावना प्रभावित होगी। बीच में अध्यक्ष ने सुधारा कि प्रस्तावित 10% भवन-कर में पूना शामिल नहीं; आंबेडकर ने तुरंत यह सुधार स्वीकार कर स्पष्ट किया कि वह केवल बंबई और अहमदाबाद के लिए है।
11. पहले से लगे स्थानीय कर और आयकर
आंबेडकर ने बंबई नगरपालिका द्वारा संपत्ति के rateable value पर लगभग 18½% वसूलने, पट्टेदारों के ground rent और किराये की आय पर केंद्रीय आयकर जैसे पहले से मौजूद भार गिनाए। उन्होंने कुल भार लगभग 22–23% माना, जबकि किसी अन्य सदस्य ने 50% कहा। दोनों अनुमान अलग रूप में दर्ज हैं; इन्हें आधुनिक सत्यापित प्रभावी कर-दर नहीं मानना चाहिए।
12. Rate और Tax में अंतर
उनके अनुसार नगरपालिकाओं के पानी, सफाई और प्रकाश जैसी विशिष्ट सेवाओं के बदले दिया गया भुगतान ‘rate’ है, जबकि बिना ऐसी अलग प्रत्यक्ष सेवा के राज्य को दिया गया अतिरिक्त भार सामान्य ‘tax’ है। वे कहते हैं कि अंततः मकान स्वयं कर नहीं चुकाता—व्यक्ति अपनी आय से कर देता है। इस तर्क से उन्होंने संपत्ति कर की न्यायपूर्ण आयकर-सदृश संरचना की माँग की।
13. छोटे घर-मालिक और बड़े किरायेदार-मकान मालिक
आंबेडकर अपने दादर के हिंदू कॉलोनी क्षेत्र का उदाहरण देते हैं: कुछ सेवानिवृत्त कर्मचारियों ने भविष्य निधि और ग्रेच्युटी से घर बनाकर उसका कुछ हिस्सा किराए पर दिया। उनकी आर्थिक स्थिति उन बड़े निवेशकों से अलग थी जो लाखों रुपये की संपत्तियों से किराया कमाते थे। समान दर लगाकर दोनों की भुगतान-क्षमता को अनदेखा करना अनुचित हो सकता है। उन्होंने छोटी आय के लिए कर-छूट की माँग उठाई।
14. समाजसेवी संस्थाओं को छूट क्यों नहीं?
Social Service League और Servants of India Society जैसी संस्थाएँ भवन आय से विधवाओं, अनाथों, शिक्षावंचितों और मरीजों को सहायता देती थीं। आंबेडकर ने पूछा कि जब राज्य अनेक सामाजिक सेवाओं का भार निजी परोपकार पर छोड़ता है, तो ऐसी संस्थाओं की आय पर छूट क्यों नहीं। उन्होंने तत्कालीन Income-tax Act की धारा 4 में दान-कार्य संबंधी छूट का उदाहरण दिया।
15. बिक्री कर का भार आखिर किस पर पड़ेगा?
तैयार कपड़े, रेशमी धागे और मोटर ईंधन आदि पर बिक्री कर को आंबेडकर ने असंतोषजनक कहा। यदि उत्पादक या विक्रेता कर उपभोक्ता पर डाल दे तो उसकी क्रय-शक्ति और जीवनस्तर प्रभावित होगा; यदि स्वयं वहन करे तो संबंधित उद्योग पर बोझ पड़ेगा। उन्होंने 1894 से भारतीय कपड़ा उद्योग पर उत्पाद शुल्क के अनुभव का उल्लेख किया।
16. कराधान का सैद्धांतिक विरोध नहीं
आंबेडकर साफ कहते हैं कि अच्छी सार्वजनिक सुविधाओं के लिए लोगों को योगदान देना होगा, इसलिए वे सामान्य रूप से करों के विरोधी नहीं हैं। उनका निर्णायक प्रश्न है: नए करों की आवश्यकता किस सार्वजनिक काम के लिए है? केवल कर लगाना और उसे लोककल्याण का नाम देना पर्याप्त नहीं।
17. ₹169 लाख का नया कर और ₹125 लाख की भरपाई
वित्त मंत्री की योजना से लगभग ₹169 लाख अतिरिक्त राजस्व आने का प्रस्ताव था। आंबेडकर के अनुसार इसमें से केवल ₹44 लाख ग्रामीण शिक्षा तथा ग्रामीण आर्थिक विकास जैसे नए कार्यक्रमों के लिए बताए गए थे; लगभग ₹125 लाख का प्रमुख उद्देश्य शराबबंदी से घटे सरकारी राजस्व की भरपाई करना था। इसीलिए उन्होंने बजट की असल नैतिक प्राथमिकता पर सवाल उठाया।
18. सिंचाई, शिक्षा, सहकारिता और जलापूर्ति की नई मदें
मूल बजट से वे सिंचाई ₹7½ लाख, शिक्षा ₹16½ लाख, ग्राम जलापूर्ति ₹5 लाख, सहकारिता ₹7 लाख और ऋण मुक्ति ₹2 लाख का उल्लेख करते हैं। शिक्षा में प्राथमिक विस्तार ₹5 लाख, भवन ₹5 लाख और बुनियादी शिल्प ₹1.81 लाख जैसे अलग प्रावधान थे। कृषि पर वे कोई उल्लेखनीय नई मद नहीं पाते। आंबेडकर के लिए यह विकास-खर्च सीमित और अनुपातहीन था।
19. शराबबंदी: क्या हर बुराई सबसे तत्काल समस्या है?
आंबेडकर शराब को बुराई मानते हैं और स्वयं शराब न पीने की बात कहते हैं। पर वे दो प्रश्न अलग रखते हैं: क्या शराब से सामाजिक समस्या है, और क्या तत्काल सरकारी धन खर्च करने की पहली प्राथमिकता यही होनी चाहिए? यदि शिक्षा, स्वच्छ पानी और इलाज की बड़ी जरूरतें अधूरी हैं, तो नीति-निर्माता को तुलना करके सार्वजनिक हित तय करना चाहिए।
20. लीग ऑफ नेशंस और अमेरिकी शराबबंदी की तुलना
उन्होंने लीग ऑफ नेशंस की 1931 की पुस्तिका से ब्रिटेन, ऑस्ट्रिया, कनाडा, आयरलैंड, डेनमार्क, फ्रांस और नॉर्वे की आबकारी आय की तुलना की। फिर अमेरिकी शराबबंदी से पूर्व की खपत और Feldman की पुस्तक ‘Prohibition’ का उल्लेख कर बताया कि बंबई की स्थिति का आकार पहले अलग से आँकना जरूरी है। अलग देशों की मुद्रा एवं कर-व्यवस्था भिन्न होने से उन मूल आँकड़ों की सीधी सार्वभौमिक तुलना सीमित है।
21. बंबई में शराब खपत का उनका अनुमान
तत्कालीन सरकारी रिपोर्ट में औसत खपत लगभग तीन ड्राम प्रति व्यक्ति, ग्रामीण क्षेत्र में 1.8 ड्राम और नगरों में 8.2 ड्राम बताई गई थी। देशी शराब से लगभग ₹1,54,43,750 की आय में से लगभग ₹1 करोड़ 33 नगरों से आता था। आंबेडकर ने इन आँकड़ों पर निष्कर्ष निकाला कि शराब का नुकसान है, पर उसे प्रांत की सबसे बड़ी तत्काल समस्या घोषित करने के पर्याप्त प्रमाण नहीं दिए गए हैं।
22. वयस्क और महिला साक्षरता की भयावह स्थिति
आंबेडकर द्वारा उद्धृत तत्कालीन प्रांतीय आँकड़ों के अनुसार केवल 14.3% पुरुष और 2.4% महिलाएँ साक्षर थीं। यह असमानता उनके लिए प्राथमिकता तय करने का बड़ा आधार थी। अशिक्षा के कारण लोग शोषण, गलत सूचना और सार्वजनिक जीवन से वंचित रह सकते थे। इसलिए उन्होंने सरकार की प्रौढ़ शिक्षा योजना पर वास्तविक खर्च माँगा।
23. लाखों बच्चे स्कूल से बाहर
आंबेडकर ने 6–11 वर्ष के लगभग 24,79,000 बच्चों में से केवल 7,54,000 के स्कूल में होने का अनुमान बताया। इससे लगभग 17,25,000 बच्चे बाहर थे। उन्होंने इसे लगभग हर तीन में से दो बच्चों को शिक्षा से वंचित रहने के रूप में समझाया। ये 1939 के भाषण के ऐतिहासिक आँकड़े हैं, आज की स्कूल उपस्थिति नहीं।
24. 12,885 गाँवों में विद्यालय का अभाव
मूल आँकड़ों के अनुसार 21,484 गाँवों में से 8,599 में विद्यालय था और 12,885 में कोई स्कूल नहीं था। आंबेडकर का प्रश्न था: सरकार इतने गाँवों में शिक्षा पहुँचाने से पहले शराबबंदी पर बड़ा खर्च क्यों प्राथमिकता दे रही है? वे उच्च व माध्यमिक शिक्षा की जिम्मेदारी भी सरकारी सहायता के बावजूद निजी संस्थाओं पर छोड़ देने की आलोचना करते हैं।
25. शिक्षा पर खर्च का अस्पष्ट OCR अंक
मूल प्रतिलिपि में अनिवार्य प्राथमिक शिक्षा की संभावित लागत के लिए ‘1.30 lakhs’ लिखा है, पर अगली पंक्तियों में वह ‘1,30 lakhs’ और नए करों की तुलना करता है। संख्या-संरचना असंगत है; इस अध्ययन में उसे स्कैन से जाँच के बिना न तो ₹1.30 लाख और न ₹130 लाख निश्चित माना गया है। महत्वपूर्ण तर्क यह है कि वित्तीय प्राथमिकता शिक्षा की ओर होनी चाहिए।
26. सार्वजनिक स्वास्थ्य और ग्रामीण जलापूर्ति
प्रांत के सार्वजनिक स्वास्थ्य का व्यय लगभग ₹31,48,000 तथा कुल खर्च में केवल 2½% था। आंबेडकर ने गाँवों में गंदगी, दूषित पानी, मलेरिया, दवाओं के अभाव और चिकित्सा संस्थाओं की कमी का उल्लेख किया। वे बताते हैं कि अनेक गाँवों की बुनियादी स्थिति जीवन के योग्य बनाने के लिए बड़े स्वास्थ्य निवेश की जरूरत थी।
27. भूमि-राजस्व के बजाय शहरी करों की भरपाई
उन्होंने कुल भूमि राजस्व लगभग ₹3,38,63,000 बताया। पिछले वर्ष ₹10 लाख की छूट और आगे ₹40 लाख की स्थायी कमी की योजना के बाद भी ग्रामीण जनता पर लगभग ₹3 करोड़ का भूमि राजस्व रहेगा। वे कहते हैं कि यदि शहरी करों की आय से यह कर समाप्त किया जाता तो वे प्रस्ताव का समर्थन कर सकते थे। यह व्यापक ग्रामीण राहत की तुलना में शराबबंदी को दिए गए प्राथमिक महत्व की आलोचना थी।
28. ग्रामीण अर्थव्यवस्था पर अत्यधिक जनसंख्या दबाव
मूल भाषण में बंबई प्रेसीडेंसी का क्षेत्रफल 76,735 वर्ग मील और बोया हुआ क्षेत्र लगभग 3,28,01,971 एकड़ बताया गया। उनके अनुसार अन्य प्रांतों के मुकाबले यहाँ उपलब्ध कृषि भूमि का बहुत भाग पहले से उपयोग में था। 60 लाख एकड़ के आसपास खेती योग्य अप्रयुक्त भूमि बचने से खेती में अधिक लोगों को खपाने की सीमा स्पष्ट थी।
29. औद्योगीकरण और शहरीकरण को समाधान
अंतिम हिस्से में आंबेडकर ने किसानों को चर्खे और कम उत्पादक घरेलू रोजगार की ओर लौटाने के विचार का विरोध किया। उनका कहना था कि उद्योग और नगरों में रोजगार बढ़ाकर ग्रामीण आबादी का दबाव कम करना चाहिए। गांवों के जीवनस्तर में सुधार शहरों और उद्योगों को कमजोर करने से नहीं, बल्कि सार्वजनिक औद्योगिक विस्तार से होगा। यह विचार उनके 1918 के ‘Small Holdings’ शोध से भी मेल खाता है।
30. बंबई पर प्रति व्यक्ति सबसे ऊँचा प्रांतीय कर
मूल भाषण की तुलना में बिहार-उड़ीसा ₹1.29, बंगाल ₹1.78, असम ₹2.26, मध्य प्रांत ₹2.72, संयुक्त प्रांत ₹2.29, पंजाब ₹4.43, मद्रास ₹3.26, सिंध ₹4.90 और बंबई ₹6.00 का प्रति व्यक्ति कर-भार बताया गया। इन आँकड़ों से उन्होंने तर्क दिया कि बंबई पहले से उच्च कर वाले प्रांतों में था।
31. सरकारी राजस्व का कितना हिस्सा नागरिक सेवा में बचता था?
आंबेडकर के अनुसार कुल आय का लगभग 15% कर-वसूली पर, 10% सेवानिवृत्ति संबंधित भुगतान पर, 10½% ब्याज पर और 18% न्याय, पुलिस तथा जेल सहित कानून-व्यवस्था पर खर्च होता था। बची आय से शिक्षा, स्वास्थ्य और अन्य कल्याण के लिए गुंजाइश कम थी। वे राजस्व और व्यय दोनों के दबाव के बीच अधिक सावधानीपूर्ण वित्तीय नीति चाहते थे।
32. अंतिम निष्कर्ष—कर का न्याय, खर्च की प्राथमिकता
समापन में उन्होंने मिट्टी से अच्छी या खराब मूर्ति बनाने वाले कुम्हार की उपमा दी। सरकार का यह कहना कि उसने जितना नया कर लिया, लगभग उतनी ही आय छोड़ी, पर्याप्त नहीं है। सवाल है उस धन से किसकी जिंदगी सुधरी। उनके अनुसार कर का बोझ, सार्वजनिक सेवाओं का लाभ और राज्य की आर्थिक दिशा—इनके आधार पर बजट का मूल्यांकन होना चाहिए।
प्राथमिक शिक्षा और गाँव: आंबेडकर के 1939 के आँकड़े
| विषय | ऐतिहासिक आँकड़ा |
|---|---|
| पुरुष साक्षरता | 14.3% |
| महिला साक्षरता | 2.4% |
| 6–11 वर्ष के बच्चे | 24,79,000 |
| स्कूल में बच्चे | 7,54,000 |
| स्कूल से बाहर (अंतर) | 17,25,000 |
| कुल गाँव | 21,484 |
| स्कूल वाले गाँव | 8,599 |
| स्कूल विहीन गाँव | 12,885 |
नए कर की आय वास्तव में किसलिए?
| व्यय/आय शीर्ष | मूल भाषण में राशि |
|---|---|
| प्रस्तावित नए करों से कुल आय | ₹169 लाख |
| दो ग्रामीण शिक्षा/विकास कार्यक्रमों हेतु | ₹44 लाख |
| शराबबंदी से घटे राजस्व की भरपाई हेतु लगभग | ₹125 लाख |
| सिंचाई की नई मद | ₹7½ लाख |
| शिक्षा के लिए | ₹16½ लाख |
| ग्राम जलापूर्ति | ₹5 लाख |
| सहकारिता | ₹7 लाख |
| ऋण-मुक्ति | ₹2 लाख |
| सार्वजनिक स्वास्थ्य पर कुल व्यय | ₹31,48,000 |
ब्रिटिश भारतीय प्रांतों में प्रति व्यक्ति कर: मूल भाषण की सूची
| प्रांत | प्रति व्यक्ति कर |
|---|---|
| बिहार और उड़ीसा | ₹1.29 |
| बंगाल | ₹1.78 |
| असम | ₹2.26 |
| मध्य प्रांत | ₹2.72 |
| संयुक्त प्रांत | ₹2.29 |
| पंजाब | ₹4.43 |
| मद्रास | ₹3.26 |
| सिंध | ₹4.90 |
| बंबई | ₹6.00 |
मुख्य प्राथमिक स्रोत एवं उद्धृत दस्तावेज़
| स्रोत | लेख में भूमिका |
|---|---|
| Bombay Legislative Assembly Debates, Vol. 5, Part I, pp. 903–916 (21 February 1939) | मूल भाषण और अध्यक्ष तथा दूसरे सदस्यों के हस्तक्षेप |
| Bombay Finance Act II of 1932 और Finance Bill 1939 | अतिरिक्त स्टांप व न्यायालय शुल्क, भवन कर, बिजली और बिक्री कर |
| League of Nations Blue Book (1931 आँकड़े) | अन्य देशों की आबकारी से ऐतिहासिक तुलना |
| Government of Bombay Excise Administration Report | शहरों, गाँवों और देशी शराब की खपत व राजस्व आँकड़े |
| Feldman, Prohibition | अमेरिका में शराबबंदी से पहले की शराब खपत का इतिहास |
| Primary Education Committee Report | प्राथमिक अनिवार्य शिक्षा हेतु संसाधनों की आवश्यकता |
| Bombay Finance Minister का पूर्व बजट भाषण | अन्य प्रांतों के प्रति व्यक्ति कर की तुलनात्मक सूची |
1918 और 1939 के औद्योगीकरण संबंधी तर्क
1918 के ‘Small Holdings in India and Their Remedies’ में आंबेडकर ने खेती पर जनसंख्या दबाव और कृषि पूँजी की कमी से निकलने के लिए गैर-कृषि उद्योग बढ़ाने का तर्क दिया था। 1939 के इस भाषण में वे फिर कहते हैं कि शहरीकरण तथा उद्योग बढ़ाए बिना गाँवों की आर्थिक स्थिति नहीं सुधरेगी। हालांकि दोनों रचनाओं का तत्काल विषय अलग है—पहली कृषि-अर्थशास्त्र का शोधपत्र, दूसरी बजट पर विधानसभा का भाषण।
मूल पुस्तक और पिछले अध्याय
- भारत सरकार — BAWS खंड 2 की मूल अंग्रेज़ी PDF
- पिछला अध्ययन: On Budget 3 (2 मार्च 1938)
- BAWS खंड 1–17 मुख्य विषय-सूची
संपादकीय सावधानी: इस भाषण में 1939 की पुरानी मुद्रा-इकाइयाँ, कर दरें तथा कुछ OCR-जनित संख्यात्मक असंगतियाँ हैं; विवादास्पद गणना को बिना जाँच सही नहीं बताया गया। शराबबंदी, समुदायों और ग्रामीण जीवन पर लेखक की तत्कालीन टिप्पणियाँ ऐतिहासिक दृष्टिकोण हैं, आधुनिक सार्वभौमिक निष्कर्ष नहीं। यह विषयवार हिंदी व्याख्या है, सभी मूल पंक्तियों का शाब्दिक अनुवाद नहीं।
मूल वक्ता: डॉ. भीमराव रामजी आंबेडकर • सरल हिंदी व्याख्या और संदर्भ-संकलन: प्रहलाद कुमार राम • Bahujan History

