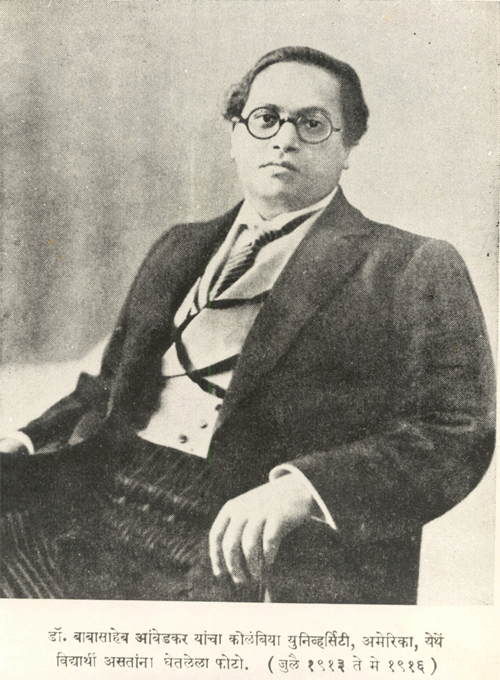

डॉ. बाबासाहेब आंबेडकर: लेखन और भाषण (BAWS), खंड 2, भाग I — Dr. Ambedkar in the Bombay Legislature, क्रमांक 1: On Budget: 1 • 24 फ़रवरी 1927 • मूल मुद्रित पृष्ठ 1–5 • मूल अभिलेख: Bombay Legislative Council Debates, Vol. XIX, pp. 164–168।
चर्चा इस बात पर होनी चाहिए कि सार्वजनिक बजट में केवल आय और व्यय का हिसाब पर्याप्त है या यह भी देखना चाहिए कि कर किससे लिया जाता है, प्रशासन किसके लिए खर्च करता है और जनता की शिक्षा-स्वास्थ्य पर कितनी प्राथमिकता है। बंबई विधान परिषद में पहले भाषण में आंबेडकर ने यही प्रश्न उठाया। नीचे मूल भाषण के तर्कों का क्रमबद्ध सरल हिंदी अध्ययन दिया गया है; यह मूल के हर वाक्य का शब्दशः अनुवाद नहीं है।
24 फ़रवरी 1927 के मूल भाषण का सरल हिंदी अध्ययन
1. प्रथम विधायी भाषण का प्रसंग
18 फ़रवरी 1927 को डॉ. आंबेडकर ने बंबई विधान परिषद के मनोनीत सदस्य के रूप में शपथ ली। केवल छह दिन बाद 24 फ़रवरी को उन्होंने बजट पर अपना पहला भाषण दिया। भाषण की शुरुआत में वे कहते हैं कि अनेक सदस्य बोल चुके हैं, इसलिए नया सदस्य होने के नाते चुप रहना आसान होता, मगर एक ऐसा दृष्टिकोण अभी सामने नहीं आया जिसका प्रतिनिधित्व करना उनका कर्तव्य है।
2. विधायी परिषद की सीमित वित्तीय शक्ति
उनका पहला तर्क संवैधानिक है। बंबई प्रेसीडेंसी की अनुमानित कुल आय लगभग साढ़े पंद्रह करोड़ रुपये थी। लगभग साढ़े नौ करोड़ रुपये का राजस्व परिषद की सहमति के बिना कार्यपालिका वसूलती थी। परिषद लगभग 40% आय और 64% व्यय पर प्रभावी चर्चा या निर्णय कर सकती थी। इसीलिए बजट की आलोचना का औपचारिक दायरा ही बहुत सीमित था।
3. आय की निश्चितता जरूरी
एक अच्छे राजस्व तंत्र की पहली शर्त—कर की राशि अधिक या कम होने से पहले उसकी अनुमानित विश्वसनीयता—पर उन्होंने जोर दिया। भूमि-राजस्व में लगभग पचास लाख और आबकारी आय में तिहत्तर लाख रुपये तक वार्षिक उतार-चढ़ाव का उल्लेख कर पूछा कि अगर दोनों में एक साथ गिरावट आए तो सरकार करोड़ रुपये से अधिक की वित्तीय कठिनाई में पड़ सकती है।
4. भूमि-राजस्व गरीब किसान के लिए अन्यायपूर्ण क्यों?
आंबेडकर भूमि-राजस्व की तुलना आयकर से करते हैं। आयकर में किसी व्यक्ति की आय शून्य हो तो सामान्यतः उस वर्ष आयकर नहीं लगता, जबकि किसान की फसल विफल हो जाए तब भी उसे भूमि-राजस्व देना पड़ सकता था। आयकर में न्यूनतम आय पर छूट होती थी, किंतु भूमि-राजस्व एक छोटे किसान से लेकर बड़े जागीरदार तक एक समान अनुपात से वसूला जा सकता था।
5. क्षमता के अनुसार कर और प्रगतिशील कराधान
उनका आर्थिक सिद्धांत यह था कि सरकार करदाताओं की वास्तविक भुगतान-क्षमता देखे। एक एकड़ भूमि पर निर्भर गरीब कृषक और बड़े भूमिधर को समान आर्थिक स्थिति वाला नहीं मानना चाहिए। उन्होंने भूमि-कर को अधिक न्यायपूर्ण, आय तथा क्षमता के अनुरूप प्रगतिशील बनाने की आवश्यकता बताई। यह 1927 के उपनिवेशकालीन कर ढाँचे पर विशिष्ट आलोचना थी, आज की आयकर स्लैब तालिका नहीं।
6. आबकारी राजस्व पर नैतिक और वित्तीय प्रश्न
आंबेडकर पूछते हैं कि सरकार शराब-विक्रय को नियंत्रित करने वाला कानूनी एकाधिकार क्यों बनाए। यदि उद्देश्य केवल अधिक राजस्व लेना है तो राज्य-अनुमोदित एकाधिकार की नैतिक व्याख्या कमजोर पड़ जाती है। यदि घोषित उद्देश्य लोगों में शराब-उपभोग कम करना है, तो सरकार की आय-नीति और नियंत्रण की वास्तविक उपलब्धियों को एक साथ जाँचना चाहिए।
7. प्रांतों की शराब व्यय संबंधी तुलना
मूल भाषण में उन्होंने मद्रास, बंगाल, संयुक्त प्रांत, पंजाब, बर्मा, बिहार-उड़ीसा, मध्य प्रांत-बरार, असम और बंबई के प्रति-व्यक्ति शराब खर्च के आँकड़े पढ़े। बंबई के लिए ₹2.18, मद्रास ₹1.22 और बंगाल ₹0.45 जैसे तत्कालीन अनुमान देकर कहा कि इस तुलना में बंबई का स्तर असाधारण रूप से ऊँचा है। ये भाषण में दर्ज 1920 के दशक की ऐतिहासिक संख्याएँ हैं, आज के किसी राज्य के खर्च के अनुमान नहीं।
8. शराब बिक्री की सीमा का दिखावा?
सरकार ने देशी शराब की अधिकतम बिक्री 18,83,804 गैलन निर्धारित की थी, जबकि वास्तव में 14,05,437 गैलन की खपत दर्ज हुई थी। आंबेडकर ने कहा कि वास्तविक खपत से 4,78,367 गैलन ऊँची सीमा रखने से उपभोग पर कठोर नियंत्रण का दावा नहीं बनता।
9. सलाहकार समिति की संरचना पर आपत्ति
शराब-निषेध को आगे बढ़ाने वाली सलाहकार समिति के 40% सदस्यों को वे निषेध-विरोधी बताते हैं। उनका तर्क था कि सरकार औपचारिक रूप से शराब-नियंत्रण का आश्वासन दे रही है, किंतु उसकी संस्थागत व्यवस्था इस नीति को मजबूती नहीं दे रही। यह आंबेडकर का 1927 का मूल्यांकन है।
10. राज्य की सबसे बड़ी संपत्ति नागरिकों की समृद्धि
आंबेडकर का मूल आर्थिक दर्शन केवल सरकारी खजाने की आय बढ़ाने से अलग है। जनता को गरीब बनाकर, स्वास्थ्य या उत्पादक क्षमता कमजोर करके राजस्व बढ़ाने वाला राज्य अंत में अपनी ही अर्थव्यवस्था को नुकसान पहुँचाता है। उनके शब्दों के भाव में, जनता को दरिद्र करने वाला राज्य स्वयं भी दरिद्र हो जाता है।
11. वन विभाग की आय और व्यय
वे 1921–22 और 1927–28 के बीच वन राजस्व की तुलना करते हैं। आय लगभग 74.9 लाख से 74 लाख रुपये रह गई, जबकि विभाग का व्यय लगभग 40 लाख से 48 लाख रुपये तक बढ़ा। इस आधार पर वन से शुद्ध लाभ में लगभग चार लाख रुपये की गिरावट का तर्क दिया गया। प्रश्न था कि सार्वजनिक साधनों को कुशल ढंग से क्यों नहीं संचालित किया जा रहा।
12. सिंचाई और सार्वजनिक कार्यों का उद्देश्य
आंबेडकर कहते हैं कि सरकारी उद्योग या विभाग तीन ढंग से काम कर सकते हैं—मुख्यतः आय अर्जित करने के लिए, जनसेवा के साथ कुछ आय लेने के लिए, या मुख्यतः जनसेवा के लिए। सरकार को स्पष्ट करना चाहिए कि सिंचाई और लोक-निर्माण विभाग किस उद्देश्य से चल रहे हैं। बिना लक्ष्य स्पष्ट किए केवल घाटा या लाभ देखकर सफलता नहीं मापी जा सकती।
13. सिंचाई के जल-शुल्क और वित्तीय समीक्षा
सिंचाई विभाग के उपयोग से संबंधित जल-शुल्क बहुत कम होने का प्रश्न उन्होंने उस समय की Taxation Inquiry Committee की रिपोर्ट के आधार पर उठाया। वे संसाधनों के बेहतर प्रबंधन और घोषित उद्देश्य के अनुरूप दरों की समीक्षा चाहते थे। इसका अर्थ बिना परिस्थिति देखे हर किसान का जल-शुल्क बढ़ाने की सार्वभौमिक सलाह नहीं है।
14. घाटे से उन्हें भय क्यों नहीं था?
बजट के व्यय पक्ष पर आते हुए आंबेडकर कहते हैं कि घाटा अपने आप बुरी बात नहीं। अगर घाटा प्राथमिक शिक्षा, चिकित्सा, जनकल्याण और सामाजिक प्रगति में निवेश करने से हो तो उसका औचित्य हो सकता है। चिंता तब है जब बिना जनता की स्थिति सुधारे प्रशासनिक खर्च बढ़े और उसी कारण घाटा पैदा हो।
15. प्रशासनिक खर्च में भारी वृद्धि
वे 1910–11 के सामान्य प्रशासन खर्च को लगभग 17 लाख रुपये और 1927–28 की बजटीय मद को 126 लाख रुपये बताते हैं। सरकारी वित्त सचिव जी. विल्स ने बीच में टोका कि दोनों वर्षों में इस मद का वर्गीकरण समान नहीं था। आंबेडकर ने वर्गीकरण के अंतर को स्वीकार किया, पर ऊँचे प्रशासनिक खर्च की समग्र आलोचना जारी रखी। इसलिए इन दो आँकड़ों की सीधी तुलना बिना इस आपत्ति का उल्लेख किए करना भ्रामक होगा।
16. अधिकारियों की बड़ी प्रशासनिक व्यवस्था
आंबेडकर चार कार्यकारी परिषद सदस्यों, तीन मंत्रियों और लगभग पच्चीस सचिवों/उप-सचिवों की व्यवस्था का उल्लेख कर पूछते हैं कि क्या उसका खर्च और उपयोगिता न्यायोचित है। उनका उद्देश्य केवल अधिकारी-संख्या घटाने की माँग नहीं, बल्कि सार्वजनिक धन के अनुपात में वास्तविक जनसेवा की जाँच कराना था।
17. विधान परिषद में समय-सीमा का व्यवधान
भाषण के बीच अध्यक्ष ने समय की कमी बताते हुए आंबेडकर को अधिक समय नहीं दिया। अंत में उन्हें अपने कुछ तर्क छोड़कर निष्कर्ष पर आना पड़ा। मूल अभिलेख में अध्यक्ष और वित्त सचिव के बीच हस्तक्षेप भी दर्ज हैं, इसलिए प्रकाशित पाठ को बिना रुकावट लिखे गए स्वतंत्र निबंध की तरह नहीं पढ़ना चाहिए।
18. केवल खर्च-कटौती पर्याप्त नहीं
आंबेडकर खर्च घटाने (retrenchment) का समर्थन करते हैं; उनके अनुमान में इससे शायद एक-दो करोड़ रुपये बच सकें। लेकिन प्रश्न है कि क्या परिषद का लक्ष्य सिर्फ हिसाब बराबर रखना है? यदि नागरिकों के लिए प्राथमिक शिक्षा, स्वास्थ्य-सेवा, शराब की लत से मुक्ति और आवश्यक सुविधाएँ चाहिए, तो खर्च की नई सामाजिक प्राथमिकता तथा उसके लिए धन की व्यवस्था भी करनी होगी।
19. शिक्षा और स्वास्थ्य पर वास्तविक खर्च
भाषण के अंतिम शब्दों में वे अनिवार्य शिक्षा, चिकित्सकीय सहायता, मद्यनिषेध और सामान्य जीवन-सुविधाओं को वैधानिक सरकार की जिम्मेदारी के रूप में रखते हैं। आर्थिक प्रगति का बिल भुगतान किए बिना समाज की समृद्धि नहीं आ सकती। यह उनके बजट दर्शन का सार है: सार्वजनिक वित्त को जनता की जिंदगी बदलने के साधन के रूप में देखना चाहिए।
20. राजनीतिक दृष्टि से यह पहला भाषण क्यों महत्वपूर्ण है?
आंबेडकर की 1927 की बजट-आलोचना से स्पष्ट है कि उनका सार्वजनिक कार्य केवल अस्पृश्यता और चुनावी प्रतिनिधित्व तक सीमित नहीं था। उन्होंने कर-न्याय, वित्तीय जवाबदेही, कृषि, जल-संसाधन, वन-राजस्व, सार्वजनिक स्वास्थ्य तथा शिक्षा को साथ जोड़ा। यहाँ उनकी सामाजिक-न्याय की दृष्टि एक प्रांतीय वित्त-नीति में व्यक्त होती है।
शराब पर प्रति व्यक्ति खर्च — आंबेडकर के भाषण के ऐतिहासिक आँकड़े
| तत्कालीन प्रांत | रुपये प्रति व्यक्ति |
|---|---|
| बंबई | ₹2.18 |
| पंजाब | ₹1.48 |
| बर्मा | ₹1.25 |
| मद्रास | ₹1.22 |
| मध्य प्रांत एवं बरार | ₹0.94 |
| असम | ₹0.83 |
| बिहार और उड़ीसा | ₹0.58 |
| बंगाल | ₹0.45 |
| संयुक्त प्रांत | ₹0.28 |
बजट के प्रमुख ऐतिहासिक आँकड़े
| विषय | 1927 के भाषण में उल्लेख | अध्ययन में महत्त्व |
|---|---|---|
| प्रांत का अनुमानित राजस्व | लगभग ₹15.5 करोड़ | विधान परिषद का सीमित वित्तीय अधिकार |
| कार्यपालिका द्वारा वसूल की जाने वाली आय | लगभग ₹9.5 करोड़ | आय का बड़ा भाग परिषद की मंजूरी से बाहर |
| भूमि राजस्व में परिवर्तन | लगभग ₹50 लाख का उतार-चढ़ाव | सरकारी आय की अनिश्चितता |
| आबकारी आय में परिवर्तन | लगभग ₹73 लाख का उतार-चढ़ाव | शराब से राजस्व पर निर्भरता |
| शराब की निर्धारित अधिकतम मात्रा | 18,83,804 गैलन | खपत घटाने की औपचारिक नीति |
| वास्तविक खपत | 14,05,437 गैलन | सीमा वास्तविक खपत से बहुत ऊँची |
| वास्तविक खपत से ज्यादा निर्धारित सीमा | 4,78,367 गैलन | नियंत्रण की प्रभावशीलता पर सवाल |
| 1921–22 में वन आय | ₹74.9 लाख | वन राजस्व की ऐतिहासिक तुलना |
| 1927–28 में वन आय | ₹74 लाख | आय में ठहराव |
| 1910–11 सामान्य प्रशासन मद | ₹17 लाख | वर्गीकरण-परिवर्तन के कारण तुलना सावधानी से |
| 1927–28 सामान्य प्रशासन मद | ₹126 लाख | जी. विल्स ने वर्गीकरण का अंतर बताया |
मूल भाषण में आंबेडकर द्वारा प्रयुक्त प्राथमिक स्रोत
| स्रोत/अभिलेख | उपयोग |
|---|---|
| Bombay Legislative Council Debates, Vol. XIX, pp. 164–168, 24 February 1927 | पूरा प्रथम बजट भाषण और अध्यक्ष/वित्त सचिव के हस्तक्षेप |
| Bombay Presidency 1927–28 Budget / Financial Statement | भूमि राजस्व, आबकारी, वन, सिंचाई और प्रशासनिक व्यय के बजटीय आँकड़े |
| Taxation Inquiry Committee Report | सिंचाई जल-शुल्क और संसाधनों के उपयोग संबंधी प्रस्ताव |
| विभिन्न ब्रिटिश भारतीय प्रांतों के आबकारी आँकड़े | प्रति व्यक्ति शराब खर्च का तुलनात्मक उदाहरण |
| 1910–11 और 1927–28 के प्रशासनिक बजट शीर्ष | समय के साथ सामान्य प्रशासन व्यय की तुलना; वर्गीकरण की सीमा |
मूल स्रोत और आगे पढ़ें
- भारत सरकार — BAWS खंड 2, पूरा मूल PDF
- 24 फ़रवरी 1927 के भाषण का मूल अंग्रेज़ी पाठ
- BAWS खंड 1–17 मुख्य विषय-सूची
ऐतिहासिक सावधानी: सभी रकम, कर-प्रावधान और विभागीय विवरण 1927 के बंबई प्रेसीडेंसी के हैं; ये आज के महाराष्ट्र के बजट आँकड़े नहीं। वित्त सचिव जी. विल्स द्वारा प्रशासनिक खर्च की तुलना पर उठाई गई वर्गीकरण-संबंधी आपत्ति को मूल पाठ के अनुसार दर्ज किया गया है।
मूल लेखक: डॉ. भीमराव रामजी आंबेडकर | क्रमबद्ध सरल हिंदी अध्ययन एवं संदर्भ: प्रहलाद कुमार राम | Bahujan History

